19 Oktober 2026 — Ekonomi, inovasi, dan kedaulatan digital
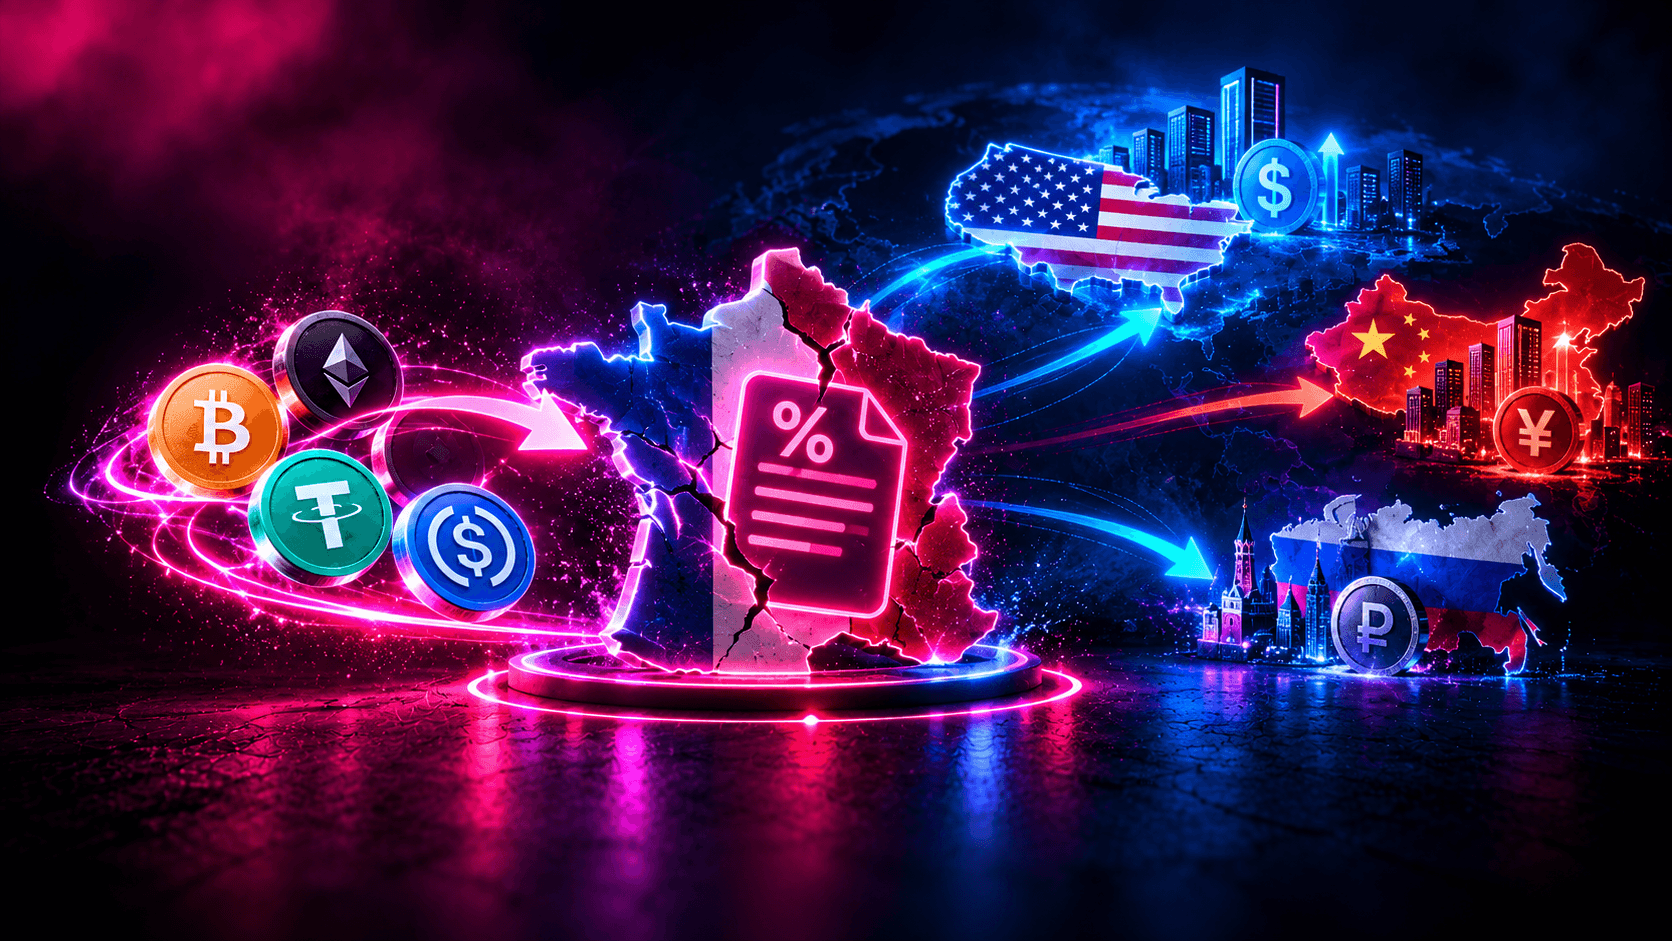
Ketika Amerika Serikat mengatur dominasi keuangan digitalnya, ketika Tiongkok mengembangkan infrastruktur moneternya sendiri, dan ketika Rusia menjajaki jalur penyelesaian baru, Prancis mempertimbangkan untuk memajaki konversi mata uang kripto ke stablecoin.
Sebuah keputusan yang konsekuensinya bisa jauh melampaui pendapatan pajak yang diharapkan.
Dan sebuah pemungutan suara yang menimbulkan pertanyaan mendasar: apakah Prancis ingin menjadi pemain utama di Internet 3.0, atau tetap bergantung pada infrastruktur yang dikembangkan di luar negeri?
Mari kita mulai dengan menempatkan diri sebagai anggota parlemen.
Dari sudut pandang ekonomi, pada pandangan pertama, langkah ini mungkin tampak menarik.
Dengan utang publik yang besar, defisit yang berkelanjutan, dan keuangan yang tertekan, mencari sumber pendapatan pajak baru tampak sah.
Mengapa tidak memajaki capital gain yang diperoleh dari mata uang kripto ketika dikonversi menjadi stablecoin? Mengapa mempertahankan penundaan pajak atas transaksi tertentu ketika negara harus mendanai layanan publiknya?
Di atas kertas, argumen ini bisa dipertahankan.
Namun sebuah kebijakan ekonomi tidak hanya diukur dari apa yang akan dihasilkannya besok pagi. Kebijakan tersebut juga harus dievaluasi berdasarkan kekayaan yang akan — atau tidak akan — dihasilkannya dalam sepuluh tahun ke depan.
Berapa sebenarnya pendapatan dari pajak ini?
Berapa biaya tidak langsung yang mungkin ditimbulkannya dalam bentuk investasi yang ditinggalkan, perusahaan yang berbasis di luar negeri, lapangan kerja yang tidak tercipta, dan inovasi yang dikembangkan di luar Prancis?
Dan yang terpenting, mengapa menambahkan kendala tambahan pada industri yang masih berkembang, justru di saat kekuatan-kekuatan besar dunia berusaha menguasai infrastruktur keuangan masa depan?
Sebuah langkah yang disahkan dengan selisih satu suara
Pada 16 Oktober 2026, Majelis Nasional mengadopsi amendemen yang bertujuan menjadikan konversi crypto-asset tertentu ke stablecoin sebagai objek pajak, dalam рамках проекта undang-undang keuangan untuk tahun 2027.
Hasilnya layak untuk dicermati.
Dari 577 kursi di Majelis Nasional, hanya 100 anggota parlemen yang ambil bagian dalam pemungutan suara.
- 38 anggota parlemen memberikan suara mendukung.
- 37 anggota parlemen memberikan suara menolak.
- 25 anggota parlemen memilih abstain.
Selisih hanya satu suara.
Seperti ditegaskan oleh Journal du Coin dalam artikelnya tertanggal 17 Oktober, pengesahan yang sangat ketat ini disebabkan, antara lain, oleh tingkat partisipasi yang rendah dalam pemungutan suara.
Artikel tersebut juga mencatat bahwa beberapa amendemen yang mengusulkan perlakuan pajak yang lebih menguntungkan bagi crypto-asset tidak dapat diperdebatkan di sidang, karena para penulisnya tidak hadir.
Namun satu hal perlu ditegaskan: pemerintah mengeluarkan pendapat yang menentang pengenaan pajak ini.
Dengan demikian, langkah ini belum final. Pemungutan suara yang dijadwalkan pada 20 Oktober atas bagian pendapatan anggaran 2027 merupakan tahap berikutnya, sebelum prosedur parlemen berlanjut.
Namun pemungutan suara pertama ini sudah menimbulkan pertanyaan-pertanyaan ekonomi besar.
Sumber: Journal du Coin — Pajak kripto: stablecoin Anda dikenai pajak oleh 100 anggota parlemen dari 577, 17 Oktober 2026.
1. Kita sudah melewatkan sebagian dari Internet 2.0. Akankah kita mengulanginya?
Mari kita lihat keseharian kita.
Mesin pencari, jejaring sosial, sistem operasi seluler, platform periklanan, dan sebagian besar infrastruktur cloud kita didominasi oleh perusahaan-perusahaan Amerika.
Google, Apple, Microsoft, Amazon, Meta.
Perusahaan-perusahaan ini tidak sekadar menjual layanan.
Mereka mengendalikan infrastruktur, menangkap bagian penting dari nilai ekonomi, dan berpartisipasi dalam menetapkan standar teknologi global.
Eropa telah menghasilkan perusahaan-perusahaan digital yang hebat. Namun Eropa tidak membangun sebanyak itu platform dominan dalam skala global.
Hari ini, sebuah transformasi baru sedang disiapkan.
Dengan Web3, menjadi mungkin untuk memindahkan nilai secara langsung di Internet, mentokenisasi aset, mengotomatiskan penyelesaian, dan mengembangkan infrastruktur keuangan baru.
Setelah sangat bergantung pada platform-platform Amerika untuk bertukar informasi, akankah kita besok bergantung pada infrastruktur mereka untuk bertukar nilai?
Ini adalah salah satu pertanyaan ekonomi besar dekade ini.
2. Amerika Serikat telah memahami bahwa stablecoin adalah instrumen kekuatan ekonomi
Pada Juli 2025, Amerika Serikat mengadopsi GENIUS Act, sebuah kerangka federal yang bertujuan mengatur stablecoin pembayaran.
Legislasi ini antara lain menetapkan persyaratan cadangan, transparansi, dan kepatuhan.
Namun ambisinya melampaui perlindungan pengguna.
Otoritas Amerika secara eksplisit menyajikan stablecoin sebagai sarana untuk memperkuat posisi internasional dolar dan mendukung permintaan terhadap aset keuangan Amerika.
Dengan kata lain, Washington menganggap instrumen-instrumen ini sebagai infrastruktur strategis.
Tujuannya bukan sekadar memungkinkan perusahaan-perusahaan Amerika mengembangkan produk baru.
Tujuannya juga memperkuat pengaruh dolar dalam ekonomi数字 global.
Sementara Amerika Serikat menyusun industrinya di sekitar ambisi ini, Prancis mempertimbangkan sebuah langkah yang berpotensi membuat penggunaan stablecoin tertentu kurang menarik secara fiskal.
Kedua kebijakan ini tidak dapat dibandingkan secara langsung: yang satu terutama mengatur penerbitan stablecoin, yang lain menyangkut perpajakan konversi tertentu.
Namun orientasi ekonomi keduanya layak diperhadapkan.
Amerika Serikat berusaha menjadikan stablecoin sebagai perpanjangan kekuatan moneternya. Prancis harus bertanya pada dirinya sendiri apakah kebijakan fiskalnya akan mendukung atau justru menghambat pengembangan pemain domestiknya sendiri.
3. Tiongkok dan Rusia juga bergerak maju, tetapi dengan model yang berbeda
Tidak tepat untuk menyatakan bahwa Tiongkok secara bebas mendorong mata uang kripto.
Beijing mempertahankan pendekatan restriktif terhadap crypto-asset swasta, sambil mengembangkan infrastruktur pembayaran digital, terutama围绕 yuan digital.
Tujuannya berbeda dari tujuan Amerika Serikat: mempertahankan kendali negara yang signifikan atas jalur moneter.
Rusia, di sisi lain, menjajaki penggunaan aset digital yang diatur untuk penyelesaian internasional tertentu, terutama dalam konteks pembatasan keuangan dan sanksi.
Model-model ini memiliki keterbatasan dan risiko tersendiri. Model-model tersebut tidak boleh disamakan dengan lingkungan yang terbuka terhadap inovasi swasta.
Namun keduanya menggambarkan sebuah realitas mendasar.
Kekuatan-kekuatan besar kini menganggap infrastruktur moneter digital sebagai isu strategis.
Kompetisi mereka mencakup sistem penyelesaian, mata uang, teknologi, standar, dan arus keuangan internasional.
Prancis tidak dapat mengkaji transformasi ini hanya dari sudut pandang pendapatan pajak tambahan.
4. Banyak warga Prancis telah berinvestasi di industri ini
Ini adalah poin yang terlalu sering dilupakan.
Di balik kata-kata Bitcoin, blockchain, stablecoin, dan Web3, ada investor Prancis, wirausahawan, developer, insinyur, dan perusahaan.
Individu-individu telah menanamkan sebagian tabungan mereka ke aset digital.
Wirausahawan telah menginvestasikan sumber daya pribadi mereka untuk mendirikan perusahaan.
Tim-tim telah mendedikasikan bertahun-tahun untuk mengembangkan dompet digital, solusi pembayaran, platform, dan protokol.
Investor swasta mendanai perusahaan yang kadang belum menghasilkan laba, tetapi berusaha membangun infrastruktur masa depan.
Semua investasi ini mengandung risiko yang signifikan. Tidak semuanya akan menguntungkan.
Namun semuanya turut serta dalam kemunculan sebuah industri.
Sebuah perubahan fiskal yang menyentuh konversi ke stablecoin dapat mempengaruhi sebagian investor ini dan mengubah cara mereka menggunakan aset digital.
Oleh karena itu, pertanyaan ini layak diajukan: apakah kita sudah cukup mengevaluasi potensi dampak langkah ini terhadap modal swasta yang sudah terikat dalam ekosistem Prancis?
5. Memajaki konversi dapat memperumit pengelolaan investasi
Mari kita ambil contoh sederhana.
Seorang individu menginvestasikan €30.000 dalam Bitcoin.
Beberapa tahun kemudian, asetnya bernilai €70.000.
Ia memutuskan untuk mengonversi posisinya ke USDC untuk mengurangi eksposur terhadap volatilitas.
Ia tidak serta-merta ingin menarik uangnya ke rekening banknya.
Ia ingin menyimpan dananya di ekosistem digital, kemungkinan untuk diinvestasikan kembali nanti.
Hari ini, di bawah rezim umum yang berlaku bagi individu, pertukaran antar aset digital pada prinsipnya menikmati penundaan pajak.
Jika konversi ke stablecoin tertentu menjadi objek pajak, individu tersebut mungkin harus membayar pajak atas capital gain sebesar €40.000.
Dengan tarif ilustratif 31,4%, ini mewakili €12.560 pajak, dengan ketentuan sesuai situasi fiskal dan ketentuan final undang-undang.
Skenario ini juga disajikan oleh Journal du Coin untuk menggambarkan potensi dampak amendemen tersebut.
Hal ini tidak berarti investor tidak memiliki likuiditas sama sekali: stablecoin dapat dikonversi menjadi euro.
Namun ia mungkin terpaksa memobilisasi sebagian modalnya untuk memenuhi kewajiban pajak yang tidak diantisipasinya pada tahap strategi ini.
Konsekuensi yang mungkin terjadi adalah berkurangnya kapasitas reinvestasinya.
Dan ketika situasi ini menimpa banyak investor, hal itu dapat berdampak pada likuiditas dan pendanaan ekosistem.
6. Penerimaan pajak langsung belum tentu merupakan keuntungan ekonomi yang berkelanjutan
Negara harus mendanai pengeluarannya.
Ini adalah sebuah keniscayaan.
Namun setiap pajak baru seharusnya menjadi objek analisis ekonomi yang komprehensif.
Berapa tambahan pendapatan yang akan dihasilkannya?
Berapa banyak wajib pajak yang akan terdampak?
Perilaku apa yang akan berubah?
Berapa bagian dari transaksi yang akan ditunda, ditinggalkan, atau dilakukan dengan cara lain?
Dan apa dampak terhadap perusahaan Prancis yang bergantung pada penggunaan tersebut?
Tidak cukup hanya menyimpulkan bahwa sebuah transaksi akan menjadi objek pajak untuk kemudian menyimpulkan bahwa penerimaan pajak akan meningkat sesuai harapan.
Wajib pajak menyesuaikan perilakunya, dan pasar berevolusi.
Ini tidak membuktikan bahwa pajak ini akan mengurangi penerimaan publik dalam jangka panjang.
Namun ini sudah cukup untuk membenarkan studi dampak yang sesungguhnya.
Sebuah kebijakan fiskal tidak seharusnya dinilai hanya berdasarkan hasil teoritisnya, tetapi berdasarkan dampak ekonominya secara keseluruhan.
7. Perusahaan Prancis dapat mengalami kerugian kompetitif
Sebuah perusahaan Web3 Prancis tidak hanya bersaing dengan perusahaan di département atau negaranya.
Ia beroperasi di pasar global.
Pesaingnya dapat berbasis di Amerika Serikat, Singapura, Swiss, atau negara Eropa lainnya.
Perbedaan fiskal saja tidak menentukan lokasi sebuah perusahaan.
Namun perbedaan tersebut memengaruhi daya tarik pasar, keputusan investasi, dan pengalaman yang ditawarkan kepada pengguna.
Sebuah perusahaan Prancis dapat mengembangkan teknologi yang berkinerja tinggi namun tetap menghadapi lebih banyak kesulitan untuk membuatnya diadopsi oleh pengguna domestik tertentu.
Akan menjadi sebuah paradoks untuk secara publik mendukung inovasi sambil menciptakan kendala tambahan pada beberapa penggunaan fundamentalnya.
8. Stablecoin dapat menjadi infrastruktur penting perdagangan digital
Stablecoin tidak hanya berfungsi untuk membeli dan menjual mata uang kripto.
Stablecoin dapat memfasilitasi penyelesaian internasional, transfer dana, dan operasi otomatis tertentu.
Stablecoin juga merupakan komponen penting dari banyak aplikasi keuangan terdesentralisasi.
Dalam model-model tertentu, stablecoin dapat memungkinkan pedagang dan perusahaan memperoleh jalur pembayaran baru.
Pajak yang diusulkan tidak akan secara otomatis mengenakan pajak pada setiap pembayaran atau transfer stablecoin.
Kita harus tepat mengenai hal ini.
Namun jika akses ke instrumen-instrumen ini memerlukan konversi yang menimbulkan pajak, hal itu dapat memperumit beberapa perjalanan pengguna.
Sebuah teknologi pembayaran harus sederhana untuk dipahami dan digunakan.
Semakin kompleks mekanismenya, semakin besar hambatan adopsinya.
9. Prancis berisiko secara tidak langsung mendanai ekosistem para pesaingnya
Bayangkan sebagian wirausahawan Prancis memutuskan untuk mengembangkan aktivitasnya di luar negeri.
Bayangkan beberapa investor memilih struktur asing atau pasar dengan lingkungan fiskal yang dianggap lebih dapat diprediksi.
Bayangkan talenta Prancis bergabung dengan perusahaan Amerika daripada turut membangun perusahaan lokal.
Skenario-skenario ini bukan konsekuensi otomatis dari amendemen tersebut.
Namun skenario-skenario ini mewakili risiko-risiko ekonomi yang perlu dikaji.
Sebuah perusahaan yang berkembang di luar negeri dapat menciptakan lapangan kerja di sana, menginvestasikan labanya di sana, dan memusatkan kekayaan intelektualnya di sana.
Teknologi akan tetap ada.
Pengguna akan terus menggunakan infrastruktur digital.
Pertanyaannya adalah di mana penciptaan nilai akan berlangsung.
Jika kita tidak cukup membangun pemain domestik kita sendiri, kita berisiko menjadi terutama pelanggan infrastruktur yang dikembangkan oleh orang lain.
Itu sudah menjadi bagian dari kisah Internet 2.0.
10. Internet 3.0 akan dibangun dengan atau tanpa Prancis
Blockchain tidak akan menunggu hingga semua negara menemukan rezim pajak yang ideal.
Perusahaan akan terus berinovasi.
Investor akan terus mendanai proyek.
Infrastruktur pembayaran akan terus berkembang.
Tokenisasi akan maju di sektor-sektor yang memberikan nilai ekonomi nyata.
Stablecoin akan terus menjadi objek eksperimentasi dan pengembangan, dalam kerangka regulasi yang sangat beragam.
Prancis memiliki kompetensi yang diakui dan ekosistem kewirausahaan yang mampu ambil bagian dalam evolusi ini.
Prancis juga mendapat manfaat dari kerangka Eropa MiCA, yang dapat berkontribusi memperkuat keamanan hukum sektor ini.
Namun regulasi dan perpajakan harus bekerja secara koheren.
Persoalannya bukan menghilangkan seluruh pajak atas keuntungan terkait crypto-asset.
Persoalannya adalah menentukan kapan pajak harus jatuh tempo, atas transaksi apa, dan dengan konsekuensi apa bagi pengguna dan perusahaan.
Karena jika Internet 2.0 sangat didominasi oleh Amerika Serikat, tidak ada yang memaksa Eropa untuk mengulangi skenario tersebut pada Internet 3.0.
Asal saja Eropa diberi sarana untuk mengembangkan perusahaan-perusahaannya sendiri.
Kesimpulan — Jangan korbankan investasi besok demi pendapatan hari ini
Kita dapat memahami keinginan untuk mencari penerimaan pajak tambahan.
Kita dapat memahami tujuan untuk memperlakukan secara setara berbagai kategori capital gain.
Kita juga dapat memahami perlunya memerangi penyalahgunaan.
Namun tujuan-tujuan tersebut tidak membebaskan kita dari kewajiban mengevaluasi konsekuensi ekonomi sebuah langkah.
Prancis tidak hanya kekurangan penerimaan pajak.
Prancis juga membutuhkan pertumbuhan, modal swasta, perusahaan teknologi, lapangan kerja terampil, dan infrastruktur yang mampu bersaing dengan infrastruktur kekuatan-kekuatan besar.
Dan pada tantangan ekonomi ini ditambahkan sebuah masalah yang sering diremehkan: teka-teki fiskal sesungguhnya yang dapat ditimbulkan oleh reformasi ini.
Sebuah teka-teki fiskal tambahan bagi warga Prancis
Hari ini, perpajakan crypto-asset sudah sangat rumit bagi banyak individu.
Orang harus melacak akuisisi, pelepasan yang dikenai pajak, nilai total portofolio, capital gain dan capital loss, bukti transaksi, dan kemungkinan kewajiban deklaratif terkait rekening asing.
Dengan langkah baru ini, konversi ke stablecoin tertentu juga dapat menjadi peristiwa kena pajak.
Bayangkan seorang investor yang melakukan puluhan, bahkan ratusan, transaksi per tahun.
Ia membeli Bitcoin, menukarnya dengan Ethereum, mengonversi sebagian asetnya ke USDC, menginvestasikan kembali, lalu untuk sementara kembali ke stablecoin.
Besok, beberapa konversi ini dapat memicu kewajiban pajak tambahan.
Ia kemudian harus mengidentifikasi secara tepat transaksi yang terdampak, menentukan nilai yang harus dipakai, menghitung capital gain yang dikenai pajak menurut aturan yang berlaku, dan menyimpan seluruh bukti.
Semua itu dalam lingkungan di mana aset dapat berpindah di antara beberapa platform, dompet, dan protokol terdesentralisasi.
Bagi individu, ini dapat berarti lebih banyak deklarasi yang rumit, risiko kesalahan, dan biaya pendampingan akuntansi.
Bagi profesional akuntansi, lebih banyak verifikasi dan rekonsiliasi transaksi.
Dan bagi otoritas pajak sendiri, operasi baru untuk diawasi, kadang dalam lingkungan teknis yang sangat kompleks.
Sebuah pertanyaan ekonomi tambahan muncul: berapa sebenarnya biaya pengelolaan perpajakan baru ini, baik bagi wajib pajak maupun administrasi?
Perlu untuk mengevaluasi biaya kepatuhan dan pengawasan ini terhadap penerimaan pajak yang diharapkan.
Karena sebuah pajak tidak otomatis menjadi efektif hanya karena memperluas basis kena pajak.
Pajak tersebut juga harus tetap dapat dipahami, dapat diterapkan, dan proporsional.
Persoalannya jauh melampaui perpajakan mata uang kripto
Web3 bukan jaminan kemakmuran. Ini adalah industri yang sedang tumbuh, dengan risiko, kegagalan, dan peluangnya sendiri.
Namun justru karena masa depannya masih harus dibangun, keputusan yang diambil hari ini dapat memiliki konsekuensi penting.
Pemungutan suara 20 Oktober tidak serta-merta akan menutup debat legislatif.
Namun seharusnya menjadi kesempatan untuk refleksi yang lebih luas tentang tempat yang ingin diambil Prancis dalam ekonomi数字 global.
Kita sudah melihat sebagian besar nilai Internet 2.0 terkonsentrasi di Amerika Serikat.
Akankah kita menciptakan kondisi untuk berpartisipasi dalam pembangunan Internet 3.0, atau berisiko menyaksikan generasi baru perusahaan global berkembang di tempat lain?
Pertanyaan ini layak mendapatkan jawaban yang lebih dari sekadar anggaran.
Karena persoalan sebenarnya bukan hanya berapa banyak yang dapat dipulihkan negara dari investasi yang dilakukan kemarin.
Ini juga tentang berapa banyak kekayaan, lapangan kerja, inovasi, dan penerimaan pajak yang akan mampu dihasilkan Prancis besok.
Ekonomi数字 global akan terus maju. Pertanyaan sesungguhnya adalah tempat apa yang ingin diambil Prancis di dalamnya.
Sumber